
Взрывная волна // Как долго может продлиться рост угольного рынка

Внешняя поддержка
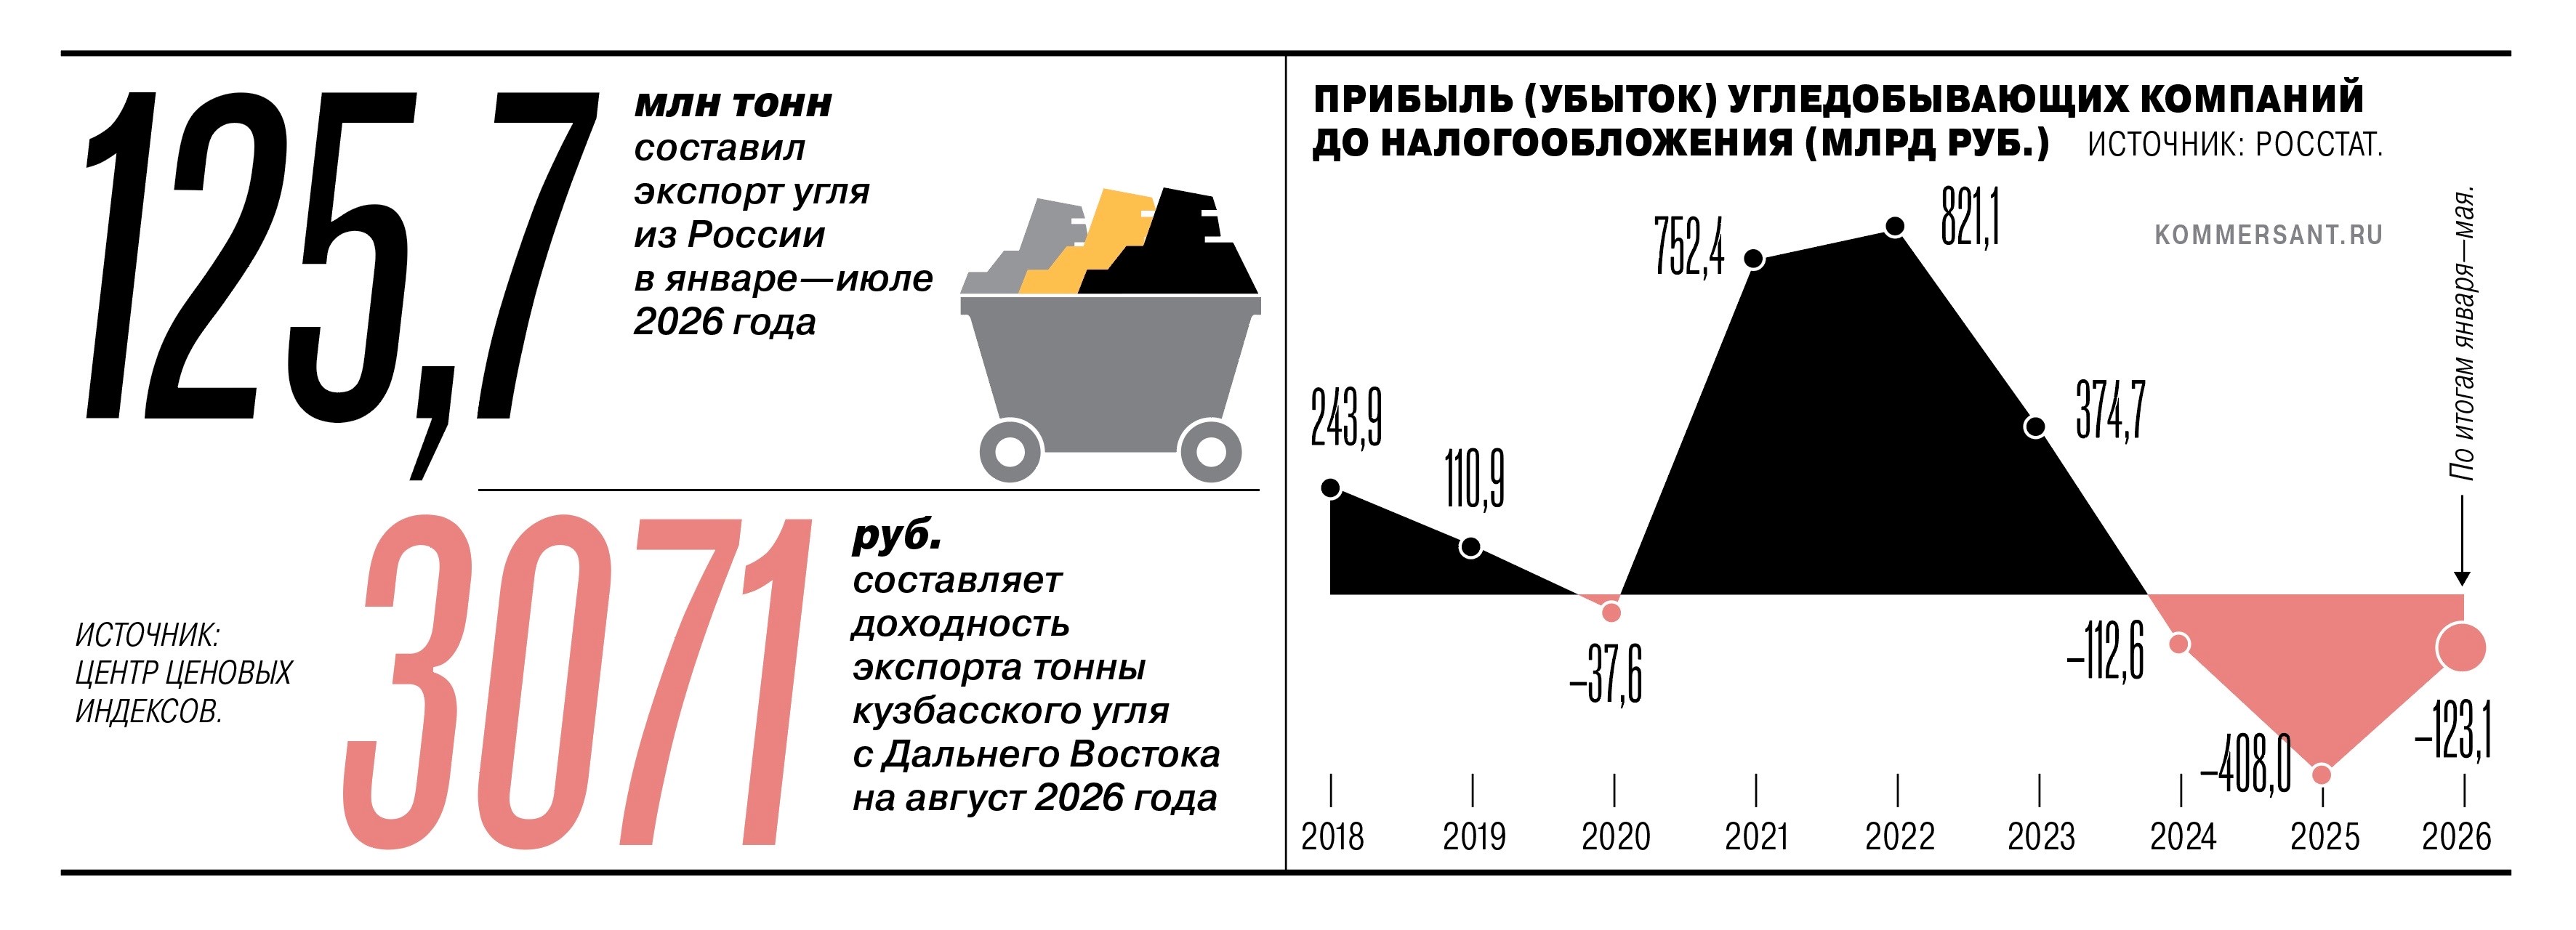
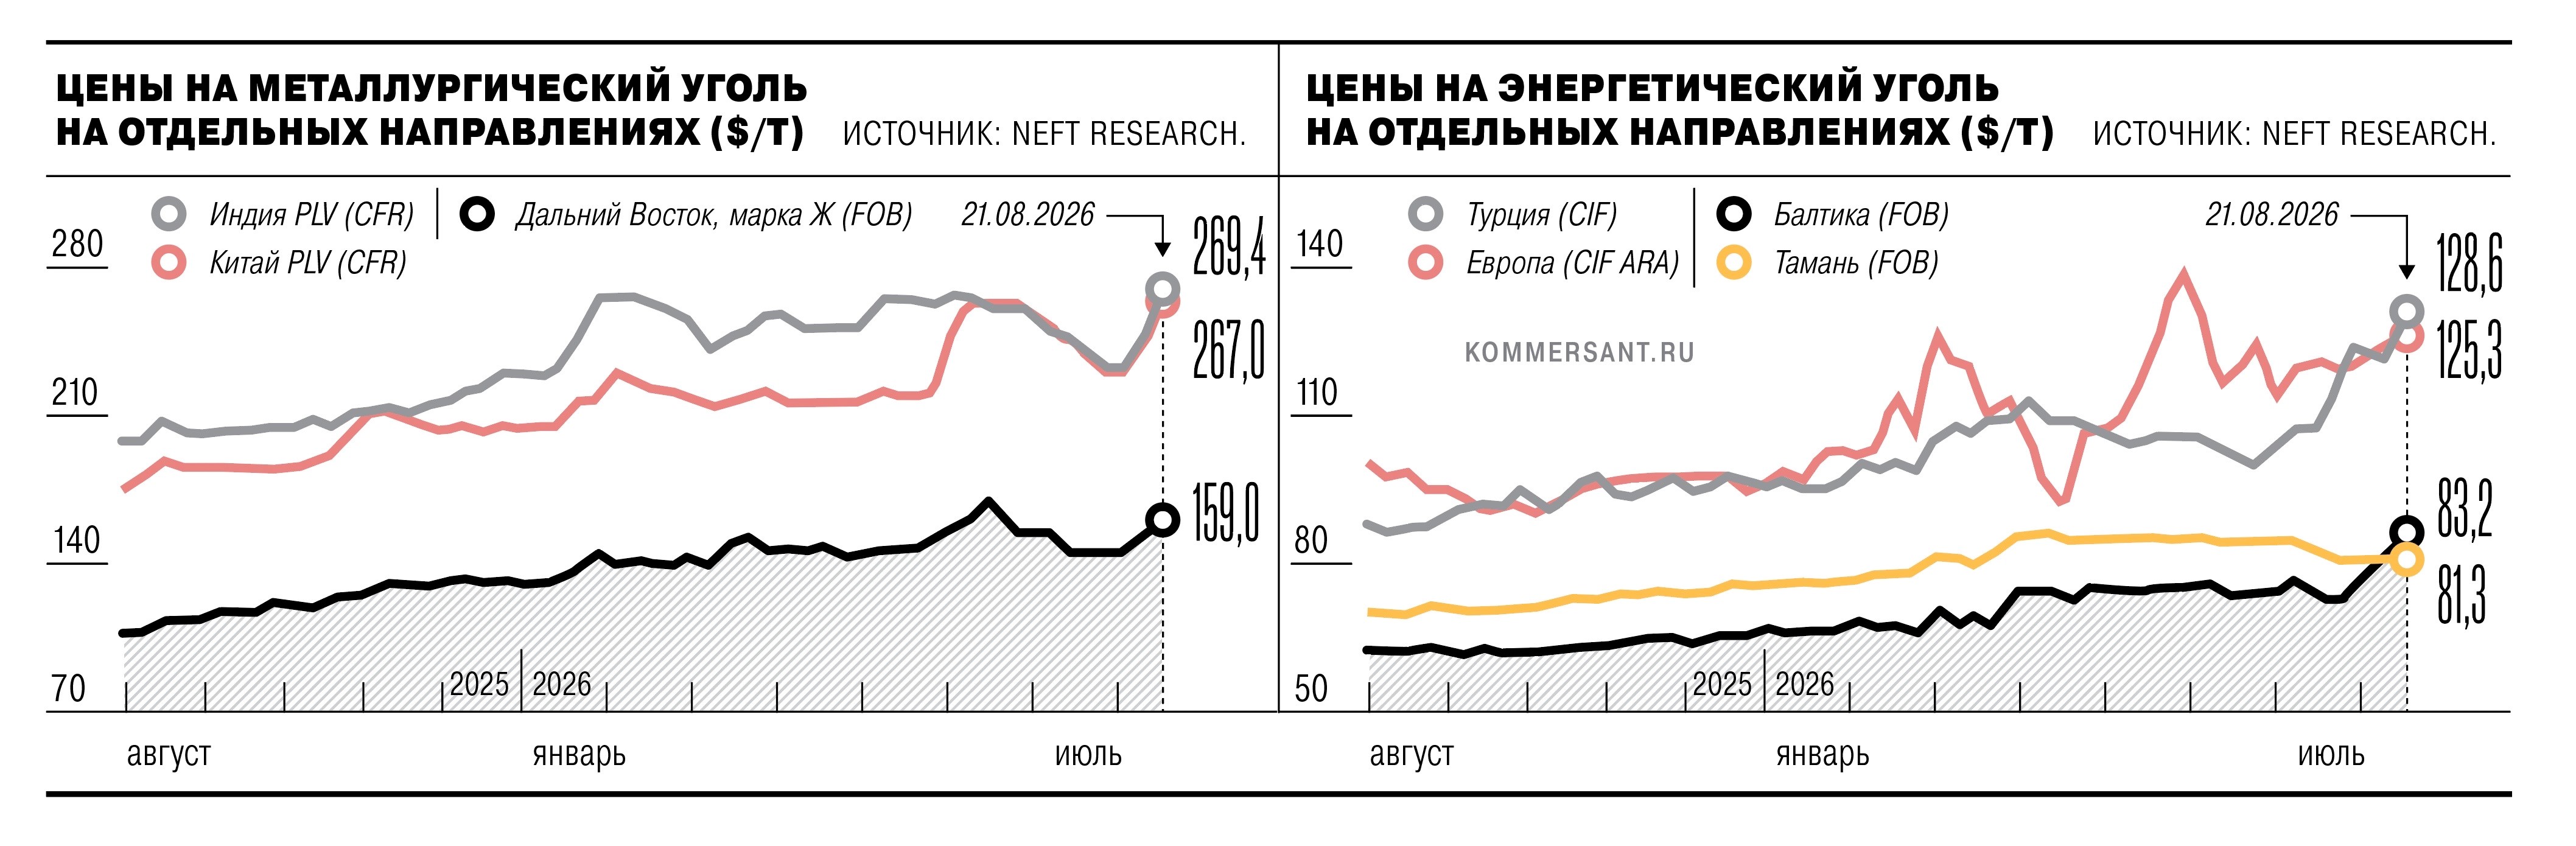
Цены на российский уголь в портах Дальнего Востока и Балтики за неделю к 1 сентября выросли на 3–16% в зависимости от марки и направления, говорится в обзоре Центра ценовых индексов (ЦЦИ). По данным аналитиков, стоимость коксующегося угля марки ГЖ на базисе FOB Дальний Восток достигла $173 за тонну, максимума с начала 2024 года. Цена пылеугольного топлива (PCI) на этом базисе увеличилась до $190 за тонну, энергетический уголь подорожал до $86–110 за тонну в зависимости от калорийности. В августе, согласно оценкам ЦЦИ, экспорт энергетического угля 5500 ккал на 1 кг из Кузбасса через Дальний Восток обеспечивал доходность в 3,2 тыс. руб. на тонну, это максимум с конца 2023 года.
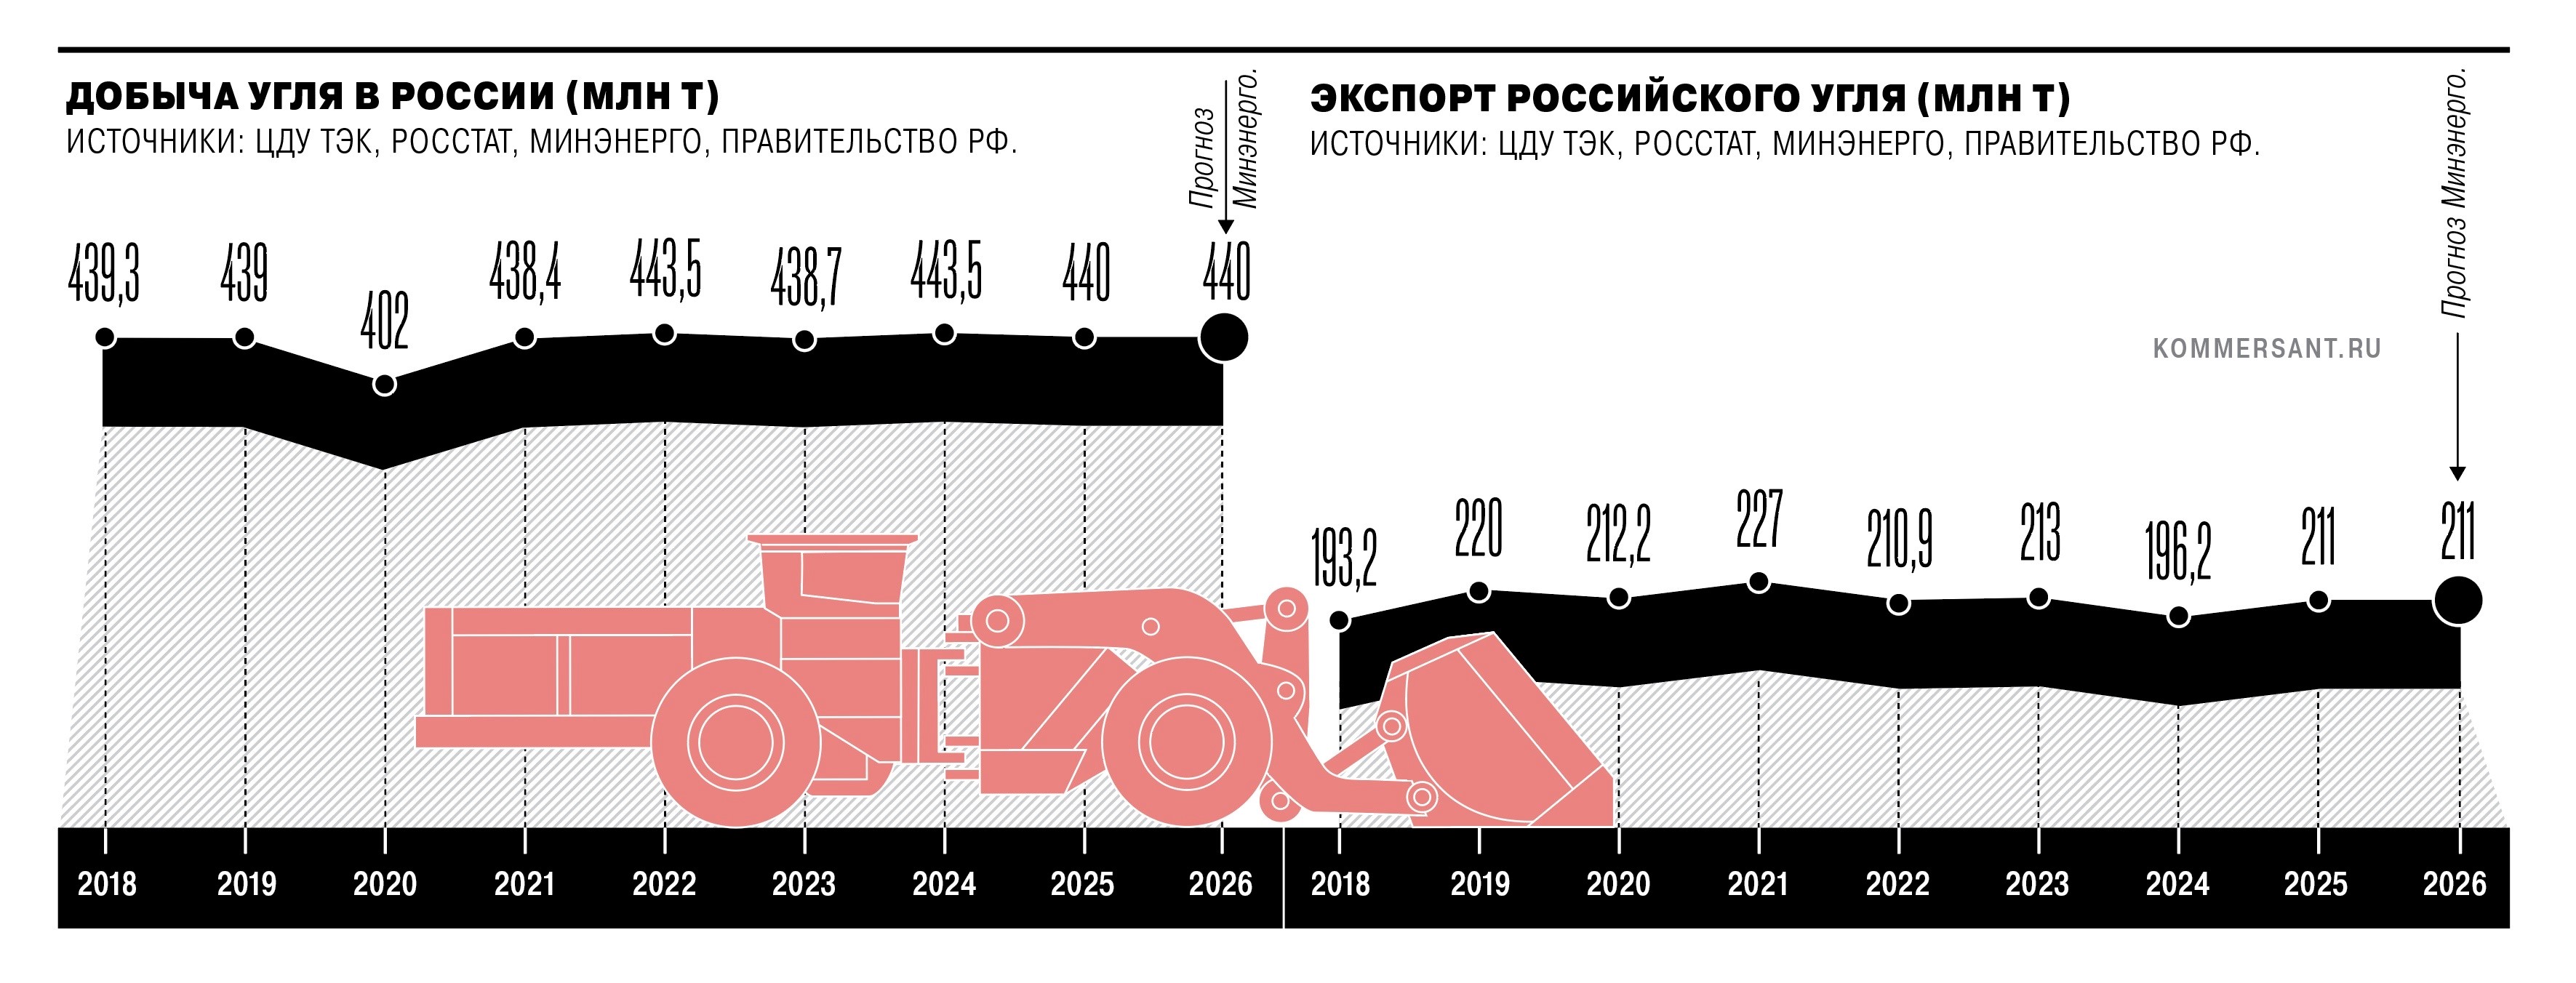
Оживление фиксируется и в добыче, и в экспорте угля. Как сказано в сентябрьском докладе ЦБ, в июне добыча угля в Сибири второй месяц подряд была выше, чем в соответствующие месяцы 2025 года. В связи с обострением ближневосточного конфликта спрос и цены на сибирский уголь в июне—июле продолжили расти, экспорт из Кузбасса увеличился на 20%, что привело к росту добычи после шести месяцев сокращения, говорится в докладе. Убытки сибирской угольной отрасли также снизились, указывают аналитики ЦБ. По данным Росстата, сальдированный убыток угольных компаний в первой половине 2026 года составил 153,3 млрд руб., что на 17% меньше сальдированного убытка за первую половину 2025 года.
Улучшение конъюнктуры фиксируют и сами угольщики. «Мечел» отметил в отчетности, что за первые шесть месяцев 2026 года относительно второй половины 2025 года нарастил добычу угля в целом и отгрузку наиболее маржинальных видов — коксующегося угля и PCI. Предприятия группы работают над увеличением производства, готовят запасы к добыче и расширяют парк горнотранспортной техники, заявили в группе. По итогам 2026 года «Мечел» рассчитывает увеличить добычу угля на 37% год к году, до 10 млн тонн. В угольных компаниях и Минэнерго комментарии не предоставили.

Дефицитный ресурс
Взлет цен в большей степени происходит в сегменте металлургического угля, говорит директор ЦЦИ Евгений Грачев. По его словам, индекс PCI с начала августа вырос более чем на 30% на условиях FOB Дальний Восток из-за дефицита предложения сырья российского и нероссийского предложения. Коксующийся уголь за этот период подорожал на 17%. Риски дефицита металлургического угля вызвали в том числе несколько крупных аварий на шахтах в Китае, что грозит усилением контроля за предприятиями и сокращением добычи, которая в июле снизилась на 10,1% год к году, до 343,2 млн тонн после аналогичного снижения в июне.
Но, подчеркивает Евгений Грачев, рост цен поддерживается в основном только за счет сокращения предложения, а со спросом ситуация не улучшается. «Производство стали в Китае продолжает снижаться, поддерживая цены на стальную продукцию, но одновременно снижая емкость рынка для угля. Основные причины низкой доходности металлургов и снижения внутреннего спроса на сталь в Китае пока не решены, и только часть металлургов Китая может принимать столь резкий скачок цен на сырьевые товары»,— рассуждает он.
Как считает господин Грачев, ситуация все больше напоминает «ценовой пузырь», аналогичный энергетическому кризису 2021 года.
Перебои с предложением поддерживают и сегмент энергетического угля. Как говорится в обзоре BigMint, в Китае производство ограничено из-за продолжающихся проверок безопасности шахт. В Индонезии некоторые производители энергетического угля все еще ожидают дополнительных разрешений на добычу, а мелководье в реке Барито нарушило движение барж в регионе.
ЦЦИ в своем обзоре отмечает, что в августе в ЮАР из-за схода поезда с рельсов около 1 млн тонн угля не дошли до терминала Ричардс-Бей, еще 100 тыс. тонн — до двух других портов. При этом ожидается рост спроса со стороны крупных покупателей. Так, в Индии, говорится в материалах ЦЦИ, согласно данным Центрального управления энергетики страны, запасы угля на ТЭС сократились до 30,7 млн тонн, чего хватит менее чем на десять дней работы. Число станций с критическим уровнем запасов (менее 25% от нормы или менее чем на три дня) за месяц выросло с 31 до 45, добавляют в ЦЦИ. Ожидается рост потребления и в Южной Корее, для которой угольная генерация остается более выгодной, чем газовая, из-за ситуации на Ближнем Востоке, указывают аналитики BigMint.
Путь на восток
В ОАО РЖД отметили, что уголь стал одной из ключевых причин увеличения погрузки в августе. Рост перевозки угля обеспечил экспорт, который увеличился за семь месяцев на 7,2%, до 110,6 млн тонн, сообщили в компании. Основной прирост, продолжают в ОАО РЖД, наблюдается на восточном направлении за счет устойчивого спроса на азиатских рынках, прежде всего в Китае. В июле в восточном направлении на экспорт отправлено 10,9 млн тонн угля, на 8,8% больше, чем годом ранее. Показатель стал новым рекордом. Погрузка в направлении южных портов увеличилась на 31,2% год к году, до 1,6 млн тонн, северо-западных — на 19,7%, до 3,9 млн тонн.
«По экспертным оценкам, в конце года возможен новый всплеск закупок угольной продукции в Азии для формирования зимних запасов топлива. Это создает предпосылки для дальнейшего роста предъявления к погрузке экспортных объемов угля»,— сообщили в ОАО РЖД.
Эксперт Института экономики роста им. П. А. Столыпина Мария Никитина говорит, что рекорд вывоза угля на восток — результат совпадения нескольких факторов. «Цены на российский уголь восстановились, азиатский рынок оживился, а РЖД удалось выжать дополнительную производительность из инфраструктуры: тяжеловесные поезда, более плотный график, увеличение грузоподъемности вагонов, оптимизация оборота полувагонов, снижение строек»,— перечисляет она.
Но, добавляет госпожа Никитина, резерв пока находится преимущественно в технологичности перевозок, и он ограничен. БАМ и Транссиб практически полностью загружены, потому удерживать экспорт в объемах 10–11 млн тонн угля в месяц вполне реально, могут быть и новые рекорды, но продолжать увеличивать вывоз двузначными темпами без нового инфраструктурного строительства невозможно, поясняет она.
Кроме того, продолжает Мария Никитина, уголь массово поехал на восток благодаря трехкратному росту расчетной доходности экспорта.
Мировая цена угля прибавляет $10–20 за тонну — экспорт снова становится рентабельным, угольщики увеличивают заявки, РЖД ставит рекорды. Но если цена теряет $10–15 за тонну, а железнодорожный тариф растет, значительная часть дальнего кузбасского экспорта вновь оказывается около нулевой рентабельности, рассказывает эксперт. По ее словам, хотя прибавка очередных 8–10% к железнодорожному тарифу для угля более чувствительна, чем для грузов с меньшей долей транспортных затрат, но это не ключевой фактор для спроса на перевозки.
Из двух других направлений угольного экспорта — юга и северо-запада — Мария Никитина считает более привлекательным последнее. По ее словам, новые мощности Лавны и Усть-Луги позволяют принять дополнительные объемы, в том числе часть грузов, перераспределяемых с юга, где одновременно перегружены железнодорожные подходы к портам и существуют риски сбоев терминалов, в частности, почти весь август не переваливала Тамань. Хотя в целом у юга, подчеркивает эксперт, потенциал в части экспорта угля тоже большой: Турция, Индия, Средиземноморье.
Хрупкая устойчивость
Собеседники “Ъ” в угольной отрасли допускают, что текущая ситуация с ценами может продлиться до конца этого года, но едва ли перерастет в фундаментальный тренд. «В Китае произошла очередная авария на одной из главных шахт, уголь из Монголии плохо едет в Китай, и поставщики из РФ последние месяцы сокращали экспорт. Все это в совокупности с высокими ценами на топливо повысило стоимость добычи»,— говорят источники “Ъ”.
По мнению Евгения Грачева, высокий уровень цен на металлургический уголь может поддерживаться вплоть до конца года, но без факторов долгосрочной поддержки разворот вниз может стать не менее резким. Во-первых, поясняет эксперт, контроль за объемами производства в Китае усиливается к концу года и ослабевает в начале года. Во-вторых, экспорт из Австралии восстанавливается от локального минимума, и если не будет форс-мажоров, то это может добавить 6–10 млн тонн на мировой рынок в течение следующего года. В-третьих, при таких ценах у других экспортеров возникает желание произвести и продать больше угля, что также может привести к избыткам, особенно если все три фактора реализуются, заключает Евгений Грачев.
Партнер NEFT Research по консалтингу Александр Котов считает, что мировой угольный рынок нащупал устойчивое плато, российская отрасль демонстрирует первые признаки восстановления, но выход из кризиса видится не ранее второй половины 2027 года. По его словам, в течение этого периода будет продолжаться адаптация: сокращение нерентабельной добычи и перестройка логистических маршрутов. Младший директор по корпоративным рейтингам агентства «Эксперт РА» Олег Емельченков считает, что для российских производителей энергетического угля наиболее реалистичны стагнация или медленное снижение экспорта из-за декарбонизации, конкуренции с топливом из Индонезии и Австралии и дорогого фрахта на юге. Для производителей металлургических марок, по мнению эксперта, вектор развития будет направлен на экспансию в Индию и Юго-Восточную Азию, где рост сталеплавильных мощностей может частично компенсировать стагнацию спроса в Китае.